Como se preparar para a crise no Brasil com sabedoria bíblica
Resposta rápida: Para se preparar para uma crise, conheça o orçamento da sua casa, priorize as despesas essenciais, renegocie dívidas caras e construa uma reserva aos poucos. Fortaleça suas fontes de renda e sua rede de apoio. Na perspectiva cristã, prudência, trabalho, generosidade e confiança em Deus devem caminhar juntos, sem decisões movidas pelo medo.
O dinheiro termina antes do mês? As compras do mercado exigem escolhas cada vez mais difíceis? A possibilidade de perder renda preocupa sua família? Essas situações mostram por que aprender como se preparar para a crise no Brasil pode ser útil mesmo sem saber quando haverá uma nova recessão.
Preparar-se começa com decisões possíveis na realidade de cada lar. Uma família endividada terá prioridades diferentes de outra que já possui reservas. Quem vive de renda variável também precisa de um planejamento diferente daquele que tem rendimentos mais estáveis.
A Bíblia oferece princípios para atravessar tempos difíceis com responsabilidade e esperança. Esses princípios orientam nossa relação com o trabalho, os recursos e o próximo; não prometem imunidade ao desemprego, à doença ou às dificuldades econômicas.
É preciso prever uma crise para começar a se organizar?
Não. Um planejamento útil deve funcionar tanto em períodos de estabilidade quanto em momentos de aperto.
Inflação, juros, emprego e contas públicas merecem atenção, mas não devem ser transformados em uma sequência automática de colapso. A situação econômica depende de vários fatores, e previsões precisam ser apresentadas com fontes, datas e limites claros.
Para a família, algumas perguntas ajudam mais do que tentar adivinhar a próxima manchete:
Quanto precisamos por mês para manter o básico?
Quanto da renda já está comprometido com parcelas?
Conseguiríamos enfrentar algumas semanas com menos receita?
De quem poderíamos receber apoio e quem poderíamos ajudar?
O objetivo é diminuir vulnerabilidades sobre as quais conseguimos agir.
O que a Bíblia ensina sobre planejamento e dificuldades financeiras?
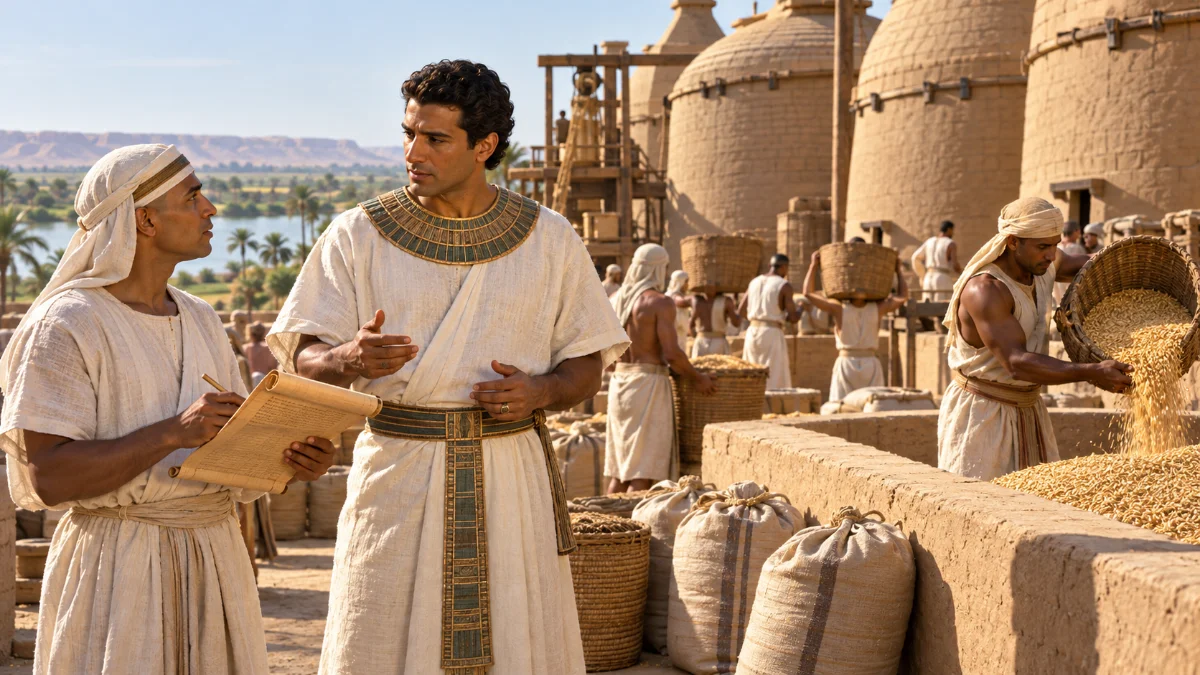
José: preparar-se durante a fartura
Em Gênesis 41:33-36, José propõe uma administração de provisões para enfrentar a fome anunciada ao faraó. O relato apresenta uma situação histórica específica, associada à revelação e à providência de Deus.
Aplicação para hoje: períodos de maior renda podem ser usados para formar reservas e reduzir fragilidades. O texto não estabelece uma porcentagem universal de poupança nem permite prever a duração de crises atuais.
Provérbios: reconhecer riscos e agir com prudência
Provérbios 22:3 destaca a diferença entre perceber o perigo e seguir adiante sem cuidado. Provérbios 21:5 também relaciona os planos do diligente a bons resultados e adverte contra a pressa.
Aplicação para hoje: conferir contratos, comparar custos e evitar decisões impulsivas são atitudes coerentes com a prudência. São princípios de sabedoria, não garantias de enriquecimento.
O Sinal da Grande Tribulação: Entenda as Profecias Bíblicas
Jesus: contar o custo e cuidar do coração
Em Lucas 14:28-33, Jesus usa o exemplo de uma construção para ensinar sobre o custo do discipulado. Embora a passagem não seja uma aula de finanças, sua imagem ilustra a importância de considerar as consequências de um compromisso.
Em Mateus 6:25-34, Jesus também trata da ansiedade e da confiança no cuidado do Pai. Planejar com responsabilidade e confiar em Deus podem caminhar juntos.
Atenção ao contexto das promessas
Ageu 1:5-11 trata das prioridades do povo e da reconstrução do templo. A imagem do salário colocado em um saco furado pode lembrar nossa experiência de aperto, mas o profeta não está explicando a inflação brasileira.
Da mesma forma, 2 Crônicas 7:14 integra a resposta de Deus a Salomão no contexto da dedicação do templo e da aliança com Israel. A passagem inspira reflexão sobre humildade e arrependimento, mas não deve ser apresentada como garantia automática de recuperação econômica do Brasil.
1. Descubra quanto custa manter o essencial
Registre a renda efetivamente recebida e todas as despesas. Separe moradia, alimentação, água, energia, saúde e transporte das despesas que podem ser reduzidas ou adiadas.
O Banco Central orienta registrar receitas e gastos para compreender o orçamento. Um caderno já serve: a ferramenta precisa ser simples o suficiente para continuar sendo usada.[1]
Exemplo ilustrativo: se sua família recebe R$ 4.000 e precisa de R$ 3.200 para o essencial, os R$ 800 restantes ainda precisam cobrir parcelas, despesas ocasionais e possíveis reservas. Esse cálculo revela a margem real para ajustes.
Inclua também despesas previsíveis que não chegam todo mês, como material escolar e manutenção. Elas precisam de planejamento próprio.
Mapa das Viagens Missionárias de Paulo: Um Guia Visual de Missões na Bíblia
2. Organize as dívidas sem comprometer a subsistência
Liste saldo, parcela, vencimento e custo de cada dívida. Preserve alimentação, moradia e cuidados de saúde, e procure os credores para negociar condições que caibam no orçamento.
Entre as dívidas financeiras, as de juros mais altos costumam merecer prioridade. O Banco Central recomenda mapear os débitos, renegociar e buscar reduzir os custos mais elevados.[2]
Antes de trocar uma dívida por outra, compare o Custo Efetivo Total (CET) e o valor final. Uma prestação menor pode esconder um prazo muito maior.
Se faltar dinheiro até para o básico, buscar orientação no Procon ou na Defensoria Pública pode ser mais útil do que assumir outro empréstimo.
3. Construa uma reserva por etapas
Uma reserva ajuda a enfrentar perda de renda e despesas inesperadas. O Portal do Investidor, da CVM, apresenta como referência de seis a doze meses de gastos, ajustados à estabilidade da renda e às condições familiares. Também destaca baixo risco e facilidade de resgate.[3]
Essa referência pode parecer distante. Divida o objetivo: primeiro uma pequena quantia para imprevistos; depois, um mês de despesas essenciais; em seguida, amplie conforme sua capacidade.
Se o básico custa R$ 3.000 por mês, seis meses equivalem a R$ 18.000. Esse é um exemplo de cálculo, não uma exigência para todas as famílias. Cada etapa concluída já reduz uma fragilidade.
Ao escolher onde guardar, confira custos, riscos e condições de acesso. Liquidez diária não significa necessariamente dinheiro disponível a qualquer hora. Evite concentrar a reserva em ativos sujeitos a grandes oscilações ou manter grandes valores em espécie em casa.
4. Reduza desperdícios com a participação da família
Revise assinaturas pouco usadas, tarifas, compras por impulso e desperdício de alimentos. Procure economias que possam ser mantidas sem prejudicar saúde, alimentação ou condições de trabalho.
Uma conversa familiar pode definir três prioridades: o que preservar, o que reduzir e o que adiar. Evite transformar o orçamento em uma disputa sobre quem é culpado pelo aperto.
Nem toda dificuldade se resolve cortando gastos. Quando a renda já é insuficiente para o essencial, apoio social e oportunidades de renda também precisam entrar no plano.
5. Fortaleça a renda usando habilidades reais
Pense em serviços que você já consegue oferecer com qualidade: manutenção, aulas, produção de alimentos, atendimento, programação ou apoio administrativo, por exemplo.
Antes de investir, teste a procura, calcule custos e estime o tempo necessário. Desconfie de propostas de lucro garantido ou que exijam pagamento urgente para começar.
Trabalhar para clientes no exterior pode ser uma possibilidade para algumas pessoas, mas depende de habilidades, acesso ao mercado e custos. Não é uma solução imediata para toda família.
6. Diversifique com conhecimento e sem pressa
Depois de organizar dívidas e reserva, pode fazer sentido estudar formas de diversificação adequadas aos seus objetivos. A CVM ressalta que diversificar pode reduzir riscos, mas não eliminá-los.[4]
Dólar, ouro e investimentos internacionais também oscilam e podem gerar perdas. Comprar uma moeda depois de uma alta, por receio das notícias, não garante proteção. O real tampouco se desvaloriza continuamente em todos os períodos.
Recursos necessários para alimentação, aluguel ou emergências não devem depender de uma aposta cambial. Para decisões de investimento, considere prazo, custos, conhecimento e capacidade de suportar perdas.
7. Organize a despensa e fortaleça os vínculos
Comprar itens de uso habitual em promoção pode ajudar quando há espaço, dinheiro disponível e tempo para consumir antes do vencimento. Compare o preço por unidade e evite compras excessivas feitas por medo.
Na igreja e na comunidade, redes de apoio podem compartilhar oportunidades de trabalho, alimentos e acolhimento. A pessoa que recebe ajuda deve ser tratada com dignidade.
Como equilibrar cuidado com a família e generosidade?
Primeira Timóteo 5:8 enfatiza o cuidado com os familiares no contexto das orientações sobre assistência às viúvas. Já Gálatas 6:2 chama os cristãos a levar as cargas uns dos outros. Responsabilidade doméstica e solidariedade fazem parte da vida cristã.
Em 2 Tessalonicenses 3:10-13, Paulo adverte quem não quer trabalhar, dentro de uma situação de desordem na comunidade. Isso não autoriza condenar pessoas desempregadas, doentes ou impossibilitadas de trabalhar. No mesmo trecho, ele incentiva os irmãos a perseverar em fazer o bem.[5]
Ajude dentro das suas possibilidades. Pode ser com alimentos, uma indicação profissional, tempo ou uma contribuição planejada. Em empréstimos entre conhecidos, considere a possibilidade de não receber de volta e evite comprometer despesas essenciais da sua casa.
Um plano simples para os próximos 30 dias
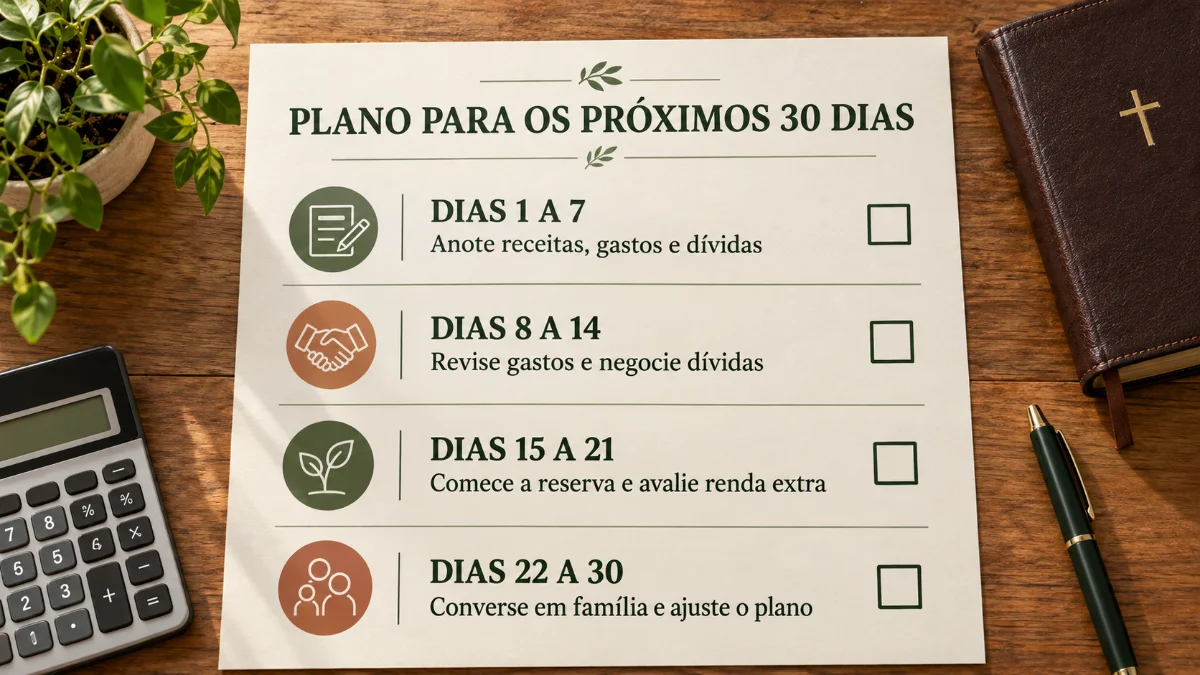
Adapte o ritmo à sua realidade. Se neste mês você só conseguir organizar os números e impedir uma nova dívida, isso já representa um avanço concreto.
Perguntas frequentes
Qual é o primeiro passo para se preparar para uma crise?
Conhecer a renda, as despesas essenciais e as dívidas. Esse diagnóstico permite decidir o que proteger, reduzir e negociar sem assumir compromissos impossíveis.
Devo quitar todas as dívidas antes de guardar dinheiro?
Dívidas com juros altos costumam ser prioridade, mas preservar o básico e algum recurso para imprevistos pode evitar novos empréstimos. O equilíbrio depende dos custos das dívidas e da estabilidade da renda.
Vale a pena comprar dólar para me proteger?
Depende dos objetivos, do prazo e dos riscos. A moeda pode subir ou cair frente ao real. Exposição internacional exige planejamento e não substitui uma reserva adequada às despesas da família.
Uma crise econômica significa castigo de Deus?
Não podemos atribuir automaticamente uma crise atual a um juízo específico de Deus. As Escrituras apresentam situações distintas de sofrimento, e pessoas fiéis também enfrentam perdas. A resposta cristã envolve humildade, cuidado com quem sofre e compromisso com a verdade.
Como confiar em Deus quando falta dinheiro?
A oração pode caminhar com ações concretas: conversar com a família, buscar trabalho, negociar despesas e pedir ajuda. Passar por dificuldades não prova falta de fé. A comunidade cristã também é chamada a participar do cuidado.
Prudência para agir, esperança para continuar
Aprender como se preparar para a crise no Brasil envolve conhecer a realidade da sua casa e agir com os recursos disponíveis. Um orçamento organizado, menos dívidas caras, reservas graduais e vínculos de confiança podem ampliar sua capacidade de enfrentar dificuldades.
Nossa esperança, porém, não depende de controlar todos os acontecimentos. Em Filipenses 4:11-13, Paulo fala de contentamento tanto na abundância quanto na necessidade. A força recebida em Cristo o sustenta em circunstâncias diferentes; não é uma promessa de prosperidade permanente.
Comece por uma atitude possível nesta semana e continue ajustando o caminho. O cuidado com a família, a honestidade no trabalho e a disposição para servir permanecem valiosos em qualquer cenário econômico.
Qual atitude sua família pode colocar em prática nesta semana? Compartilhe uma experiência ou dúvida nos comentários, sem divulgar dados bancários ou informações pessoais.
Conteúdo educativo. As orientações financeiras precisam ser adaptadas à realidade de cada família e não constituem recomendação individual de investimento.
Fontes para consulta
Banco Central do Brasil — Educação financeira: orçamento pessoal.
Banco Central do Brasil — Como lidar com dívidas.
Portal do Investidor / CVM — Emergências e aposentadoria.
Portal do Investidor / CVM — Riscos e o Mecanismo de Ressarcimento de Prejuízos.
Sociedade Bíblica do Brasil — 2 Tessalonicenses 3.
Comentários
Seja o primeiro a comentar.